Анализ финансовых результатов банков Беларуси за 2021 год
Размеры банков
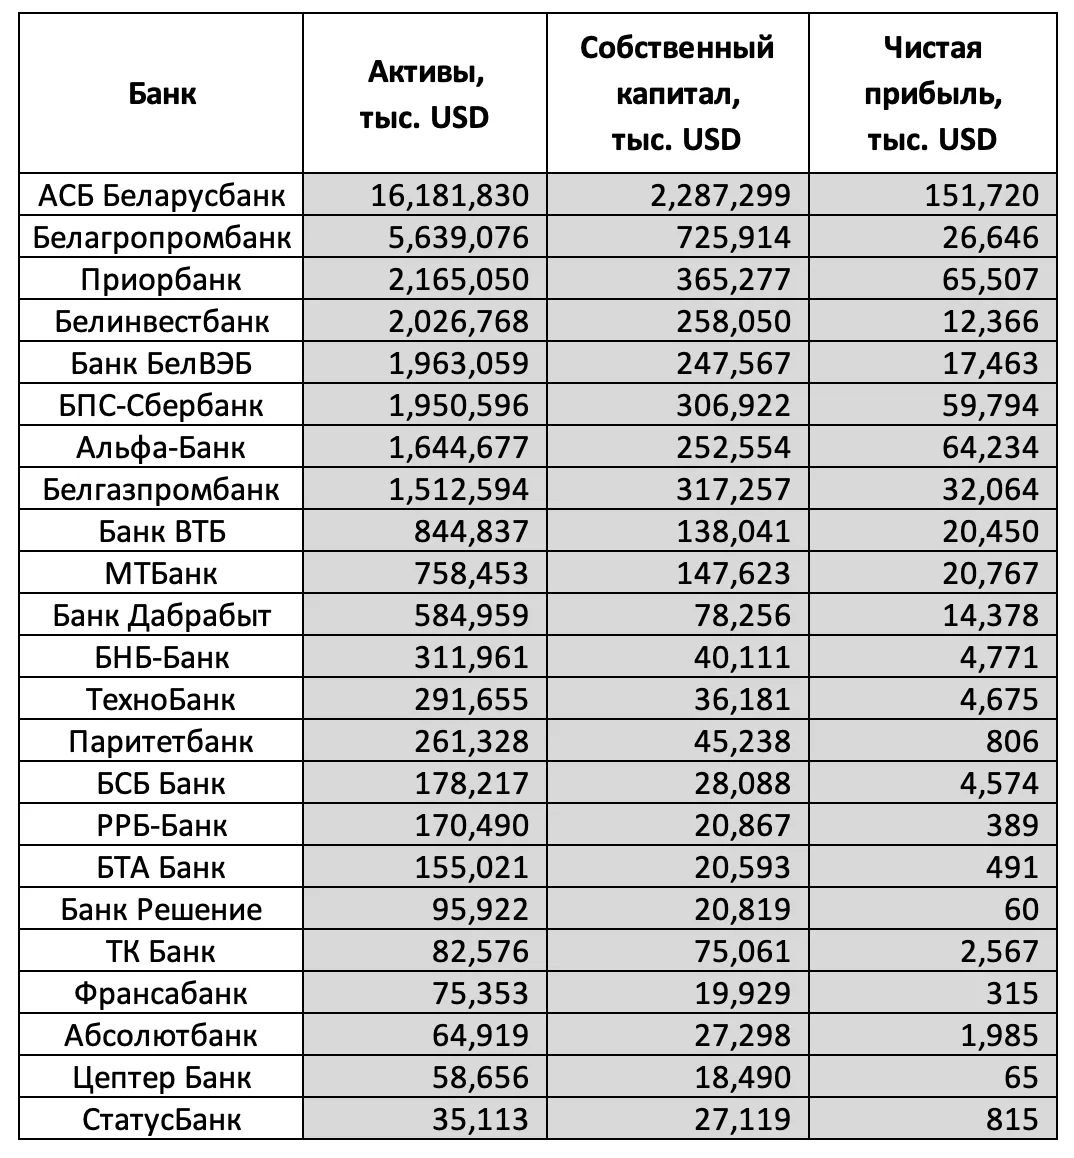
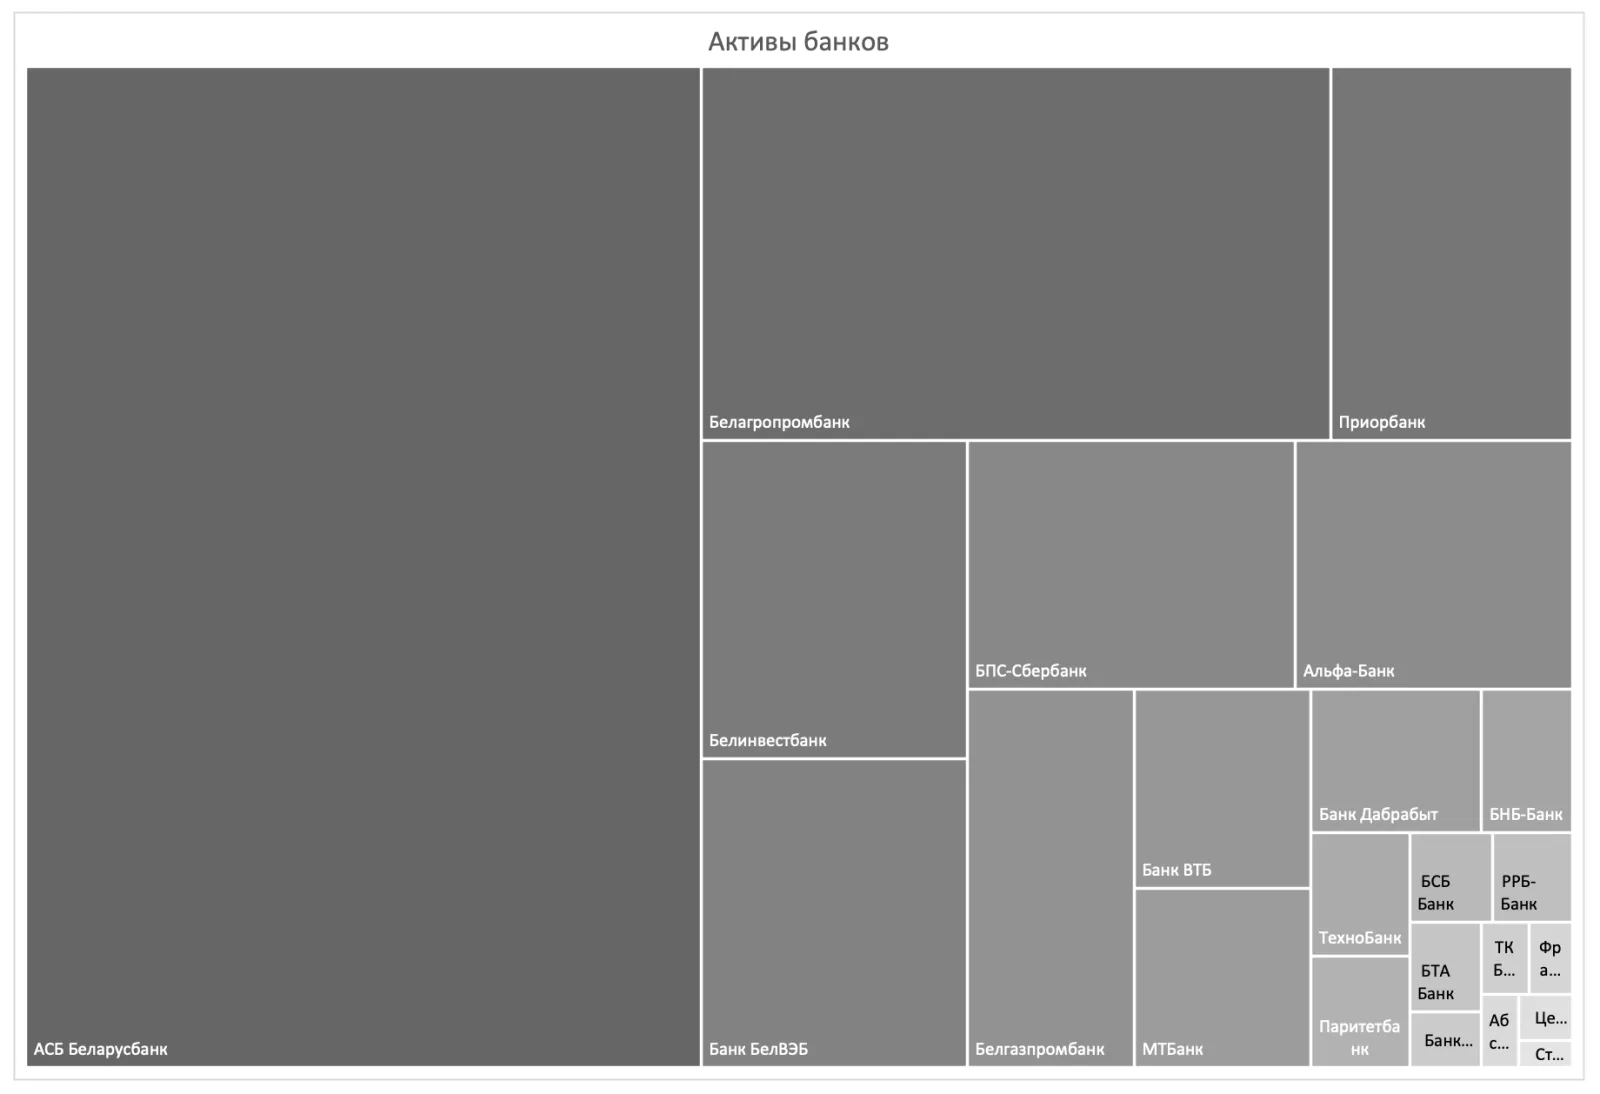
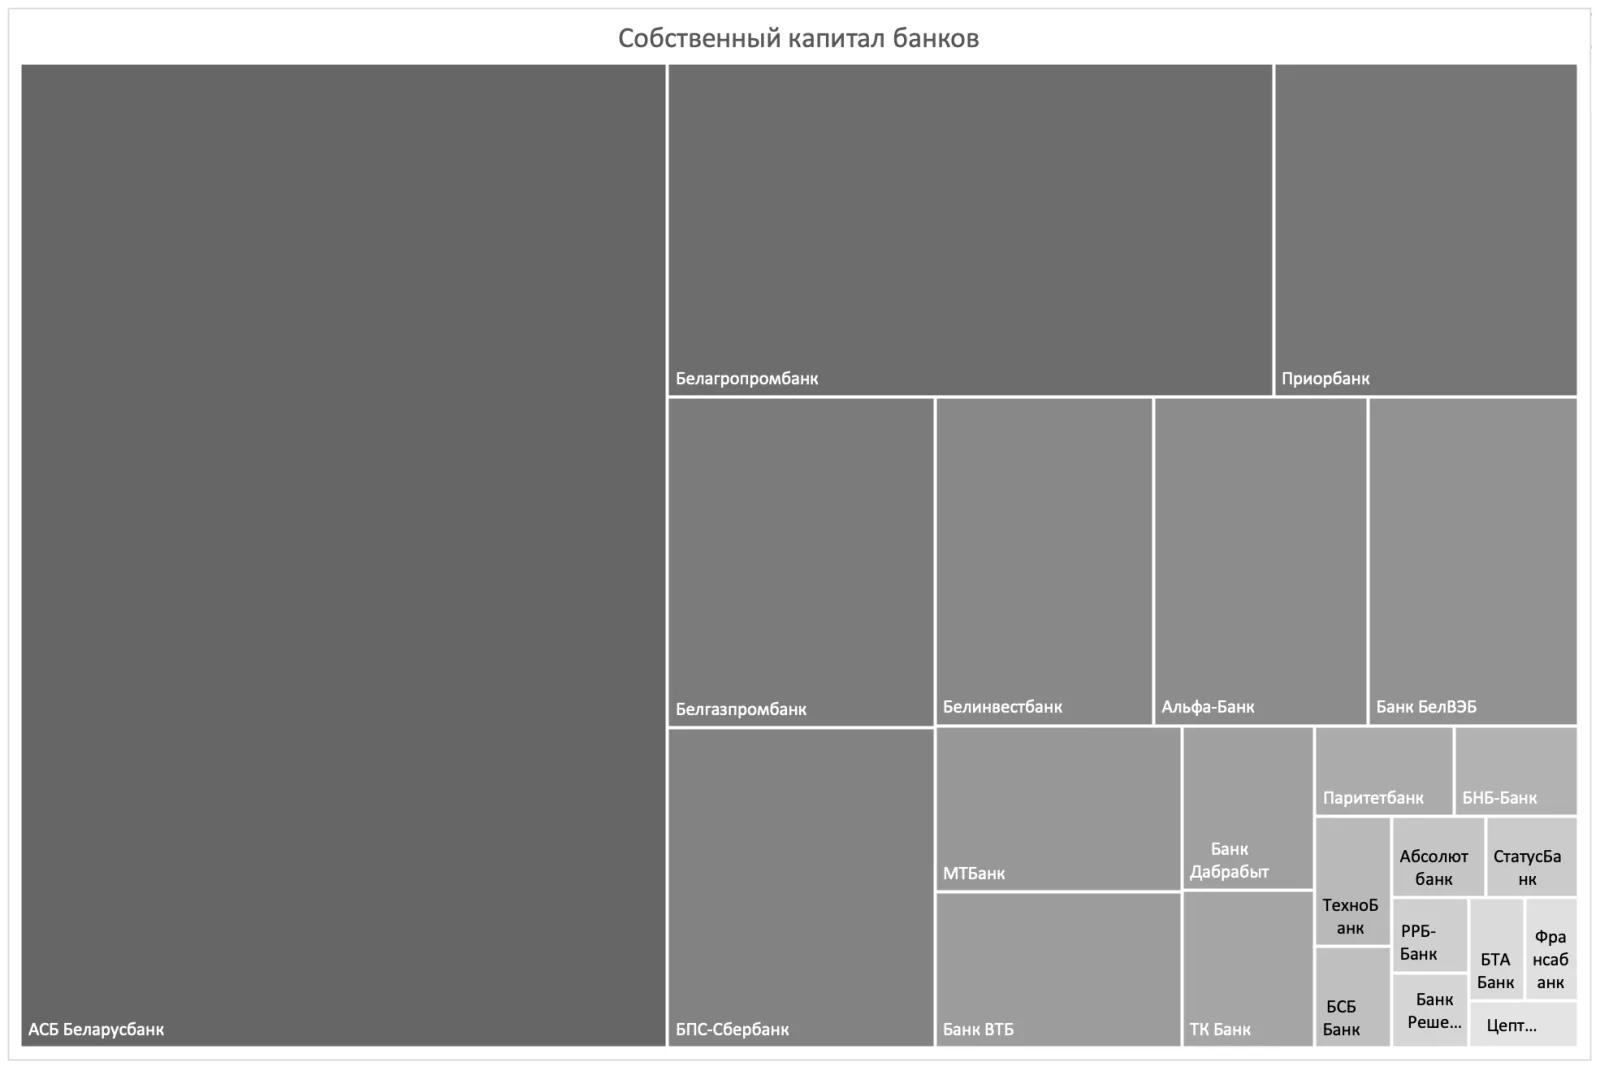
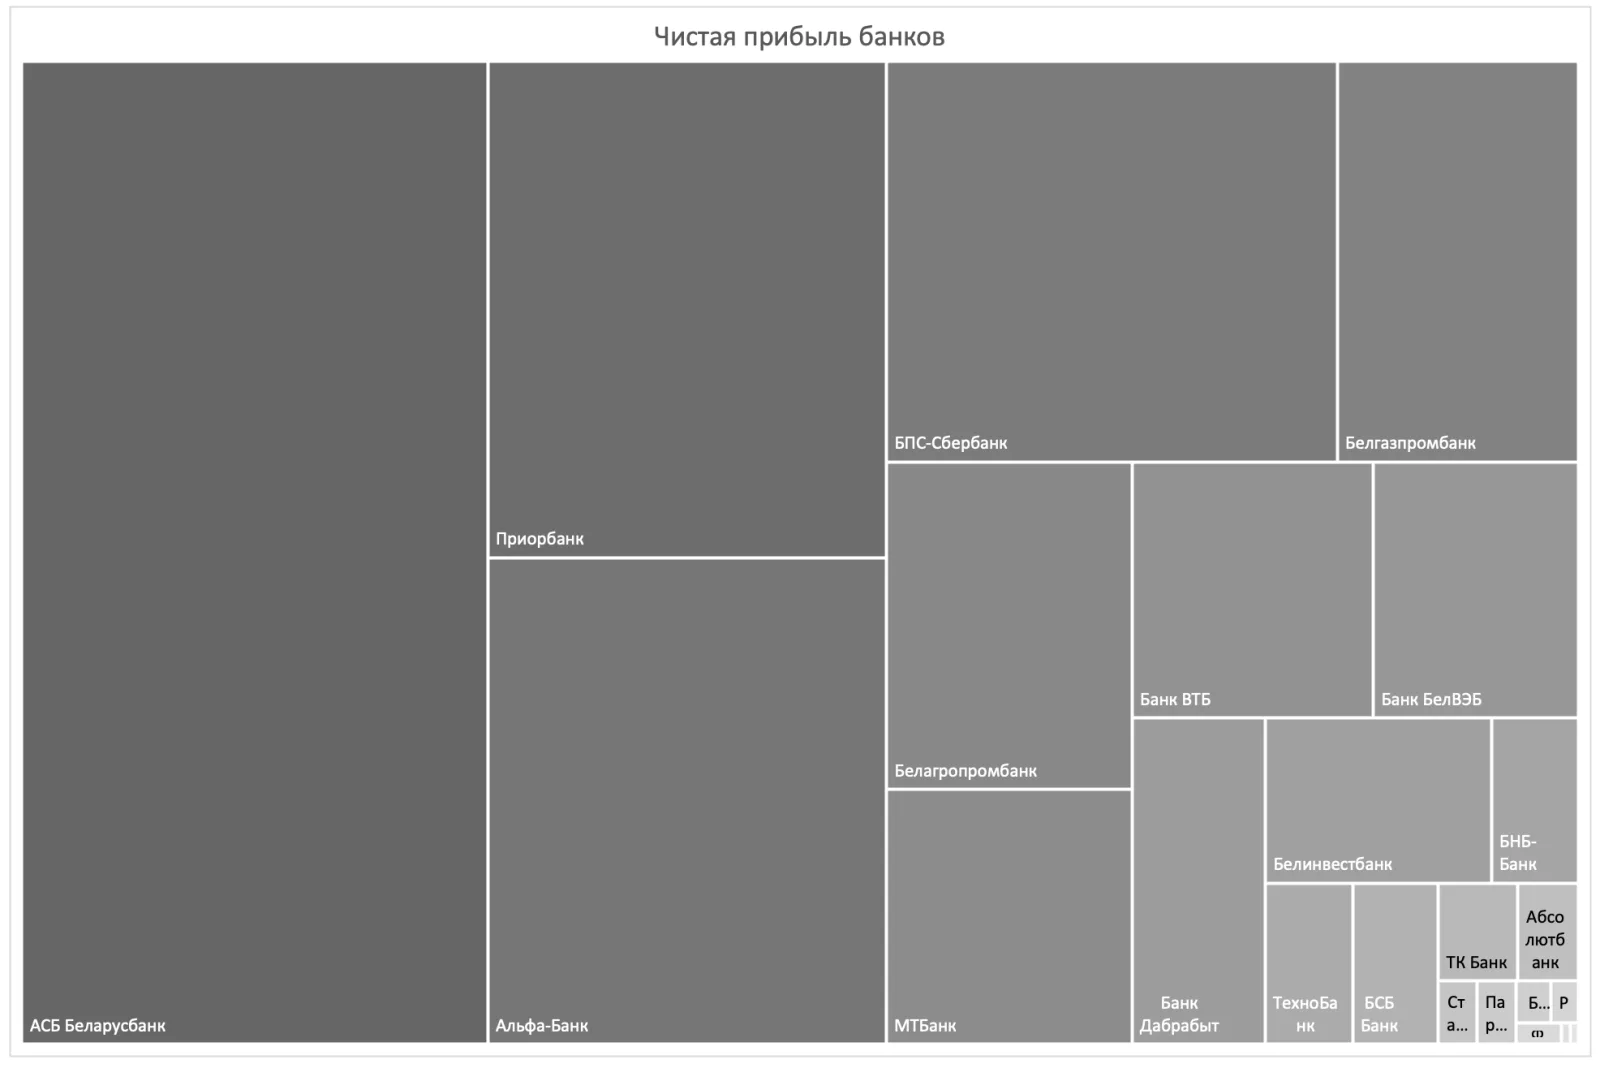
Как всегда самым большим банком по активам, собственному капиталу и прибыли с большим отрывом оказался АСБ Беларусбанк. 8 банков имело под управление активы на сумму превышающую 1 миллиард USD. Замыкают список банков по размеру активов Абсолютбанк, Цептер Банк и СтатусБанк.
Рентабельность
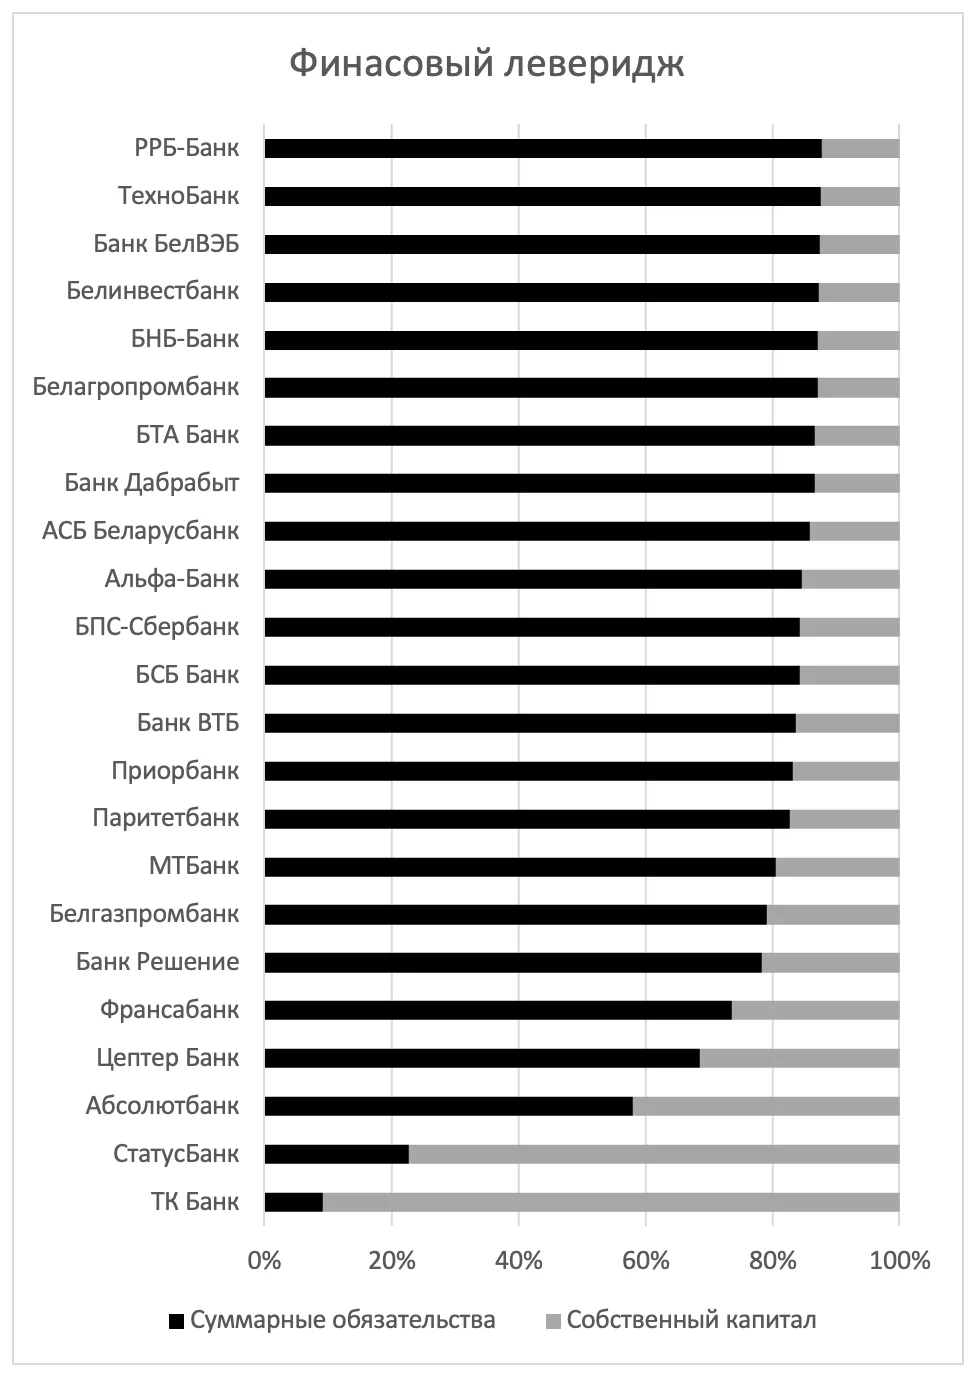
С большим отрывом по эффективности лидировал Альфа-Банк. Рентабельность активов составила 4.3%, а рентабельность собственного капитала - 28.5%. Столь высокую рентабельность активов ТК Банка можно обьяснить очень низким уровнем обязательств в балансе (более подробную информацию вы найдете в разделе "Леверидж").
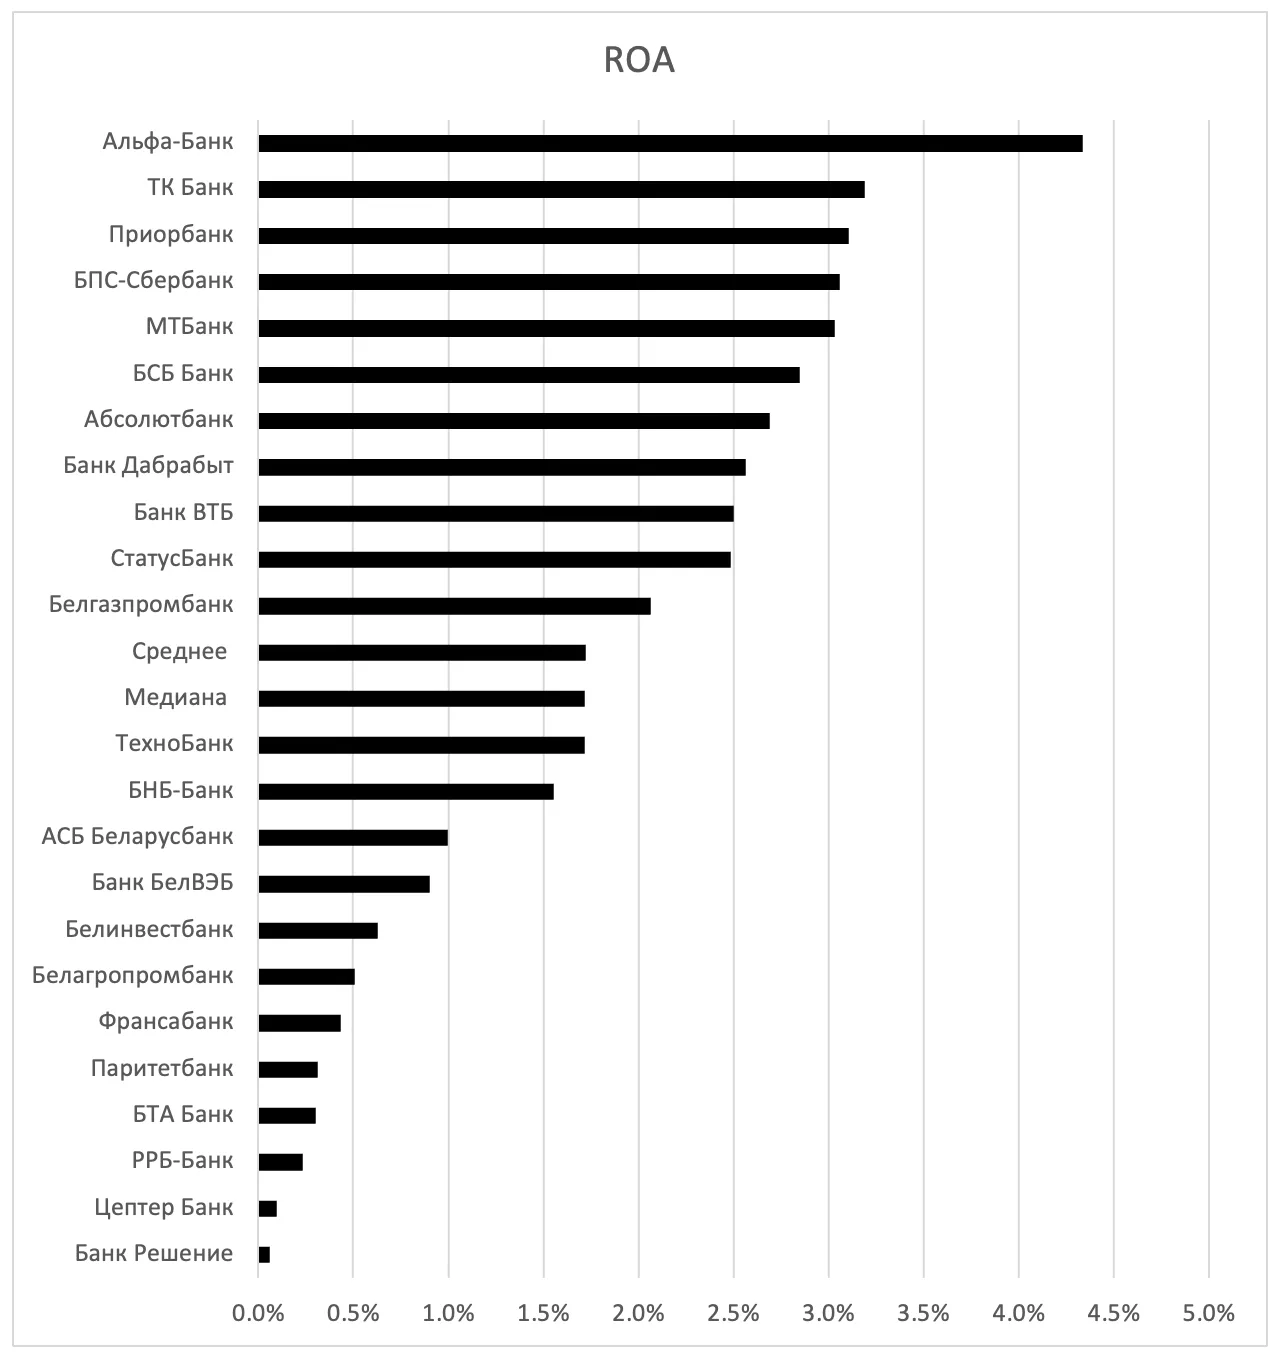
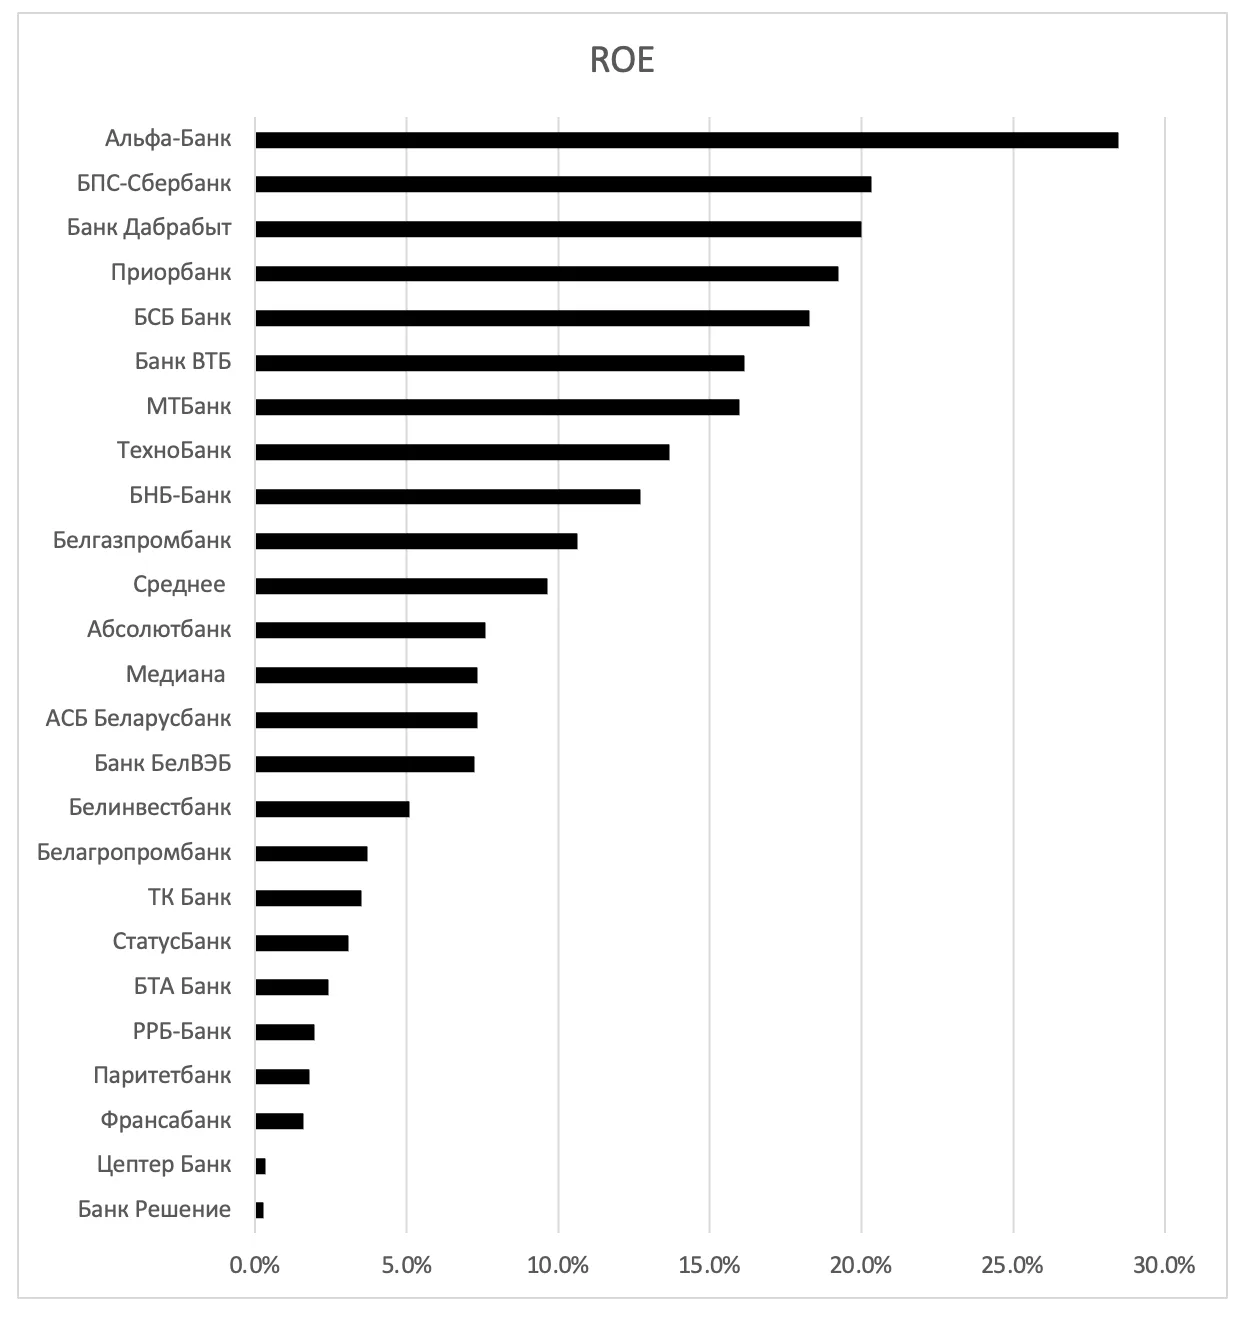
Всего 3 банка имели ROE 20% и выше по итогам 2021 года. В среднем банки показали прибыльность на собственный капитал в размере 9.6%. Наихужшую рентабельность активов и собственного капитала показали Цептер Банк и Банк Решение.
Леверидж
Уровень суммарной задолженности по отношению к суммарным активам находился на уровне 80-90% на конец 2021 года.
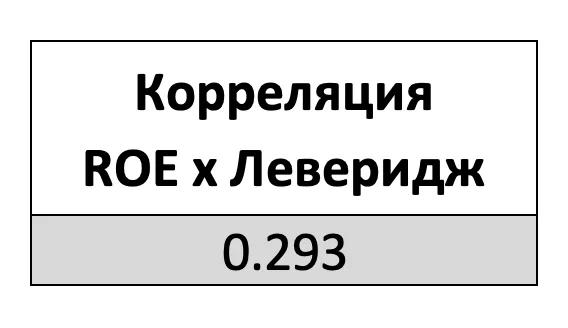
Интересно отметить, что корреляция между финансовым левериджем и рентабельностью собственного капитала составила 0.293. Таким образом далеко не всегда дополнительные заимствования гарантировали более высокую рентабельность собственного капитала.
Динамика показателей 2020-2021
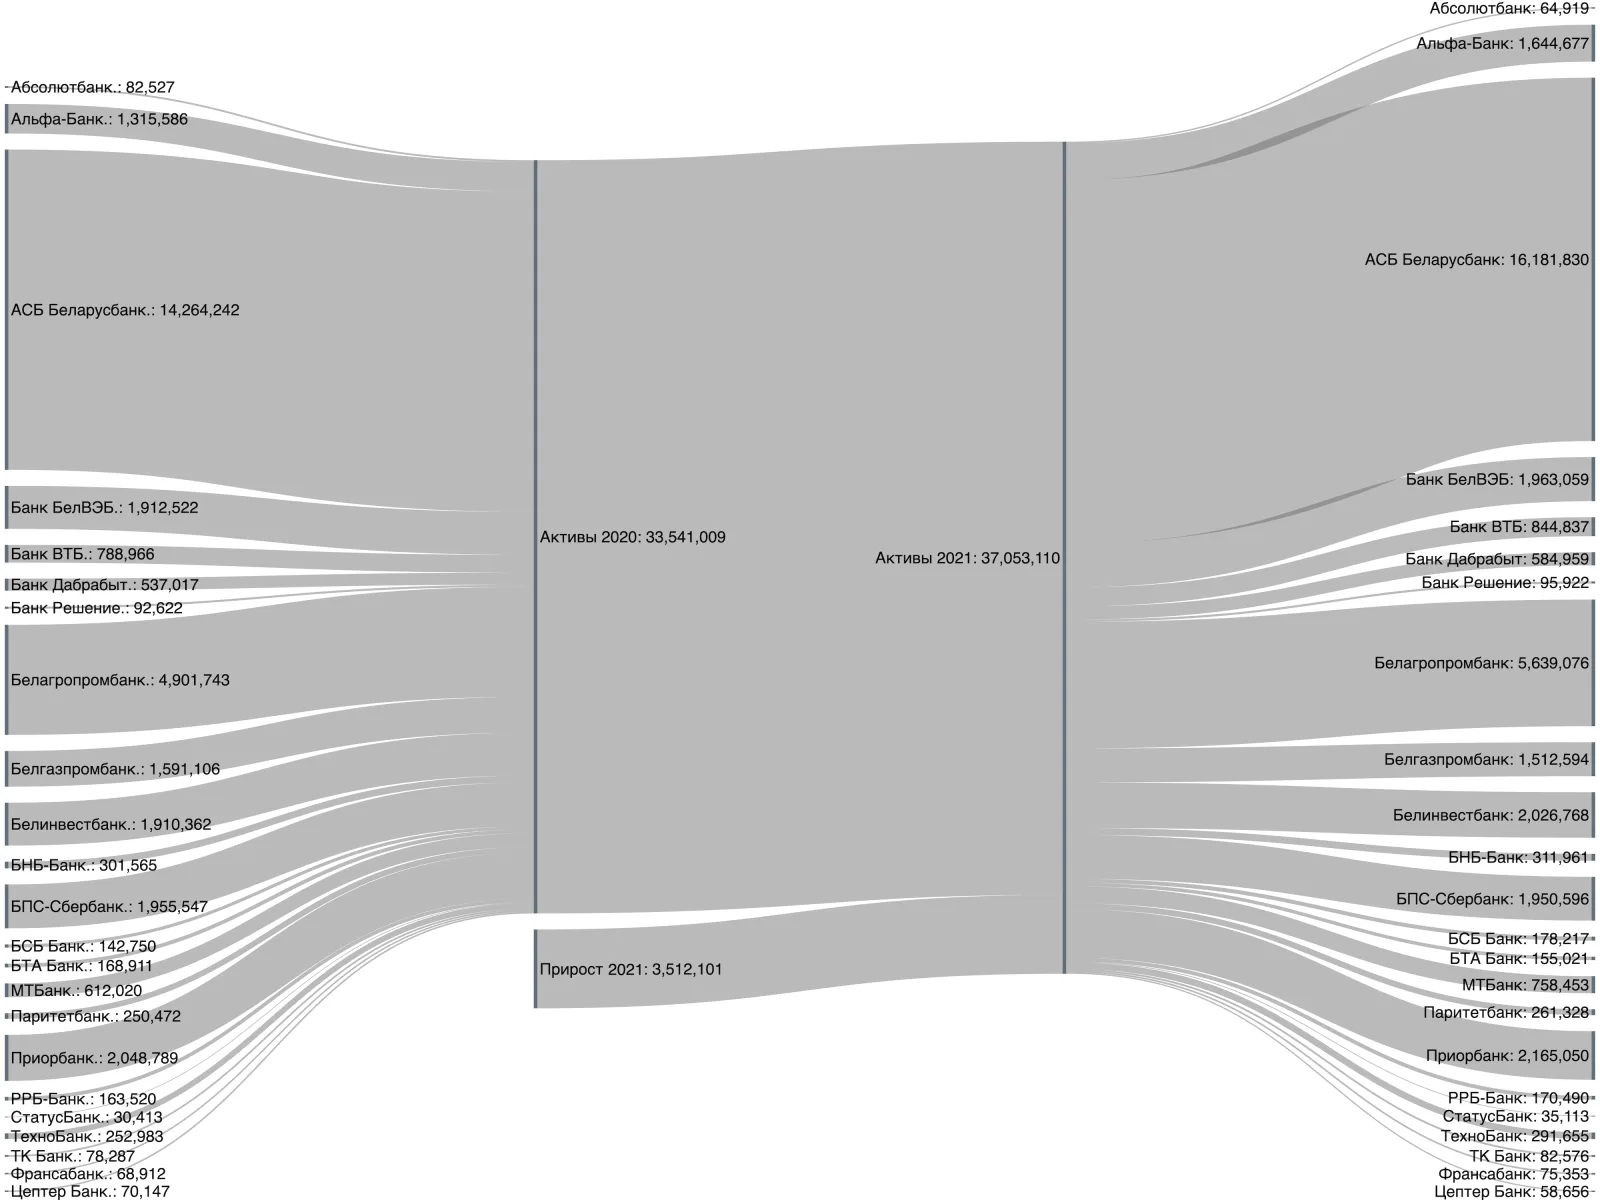
В 2021 году суммарные активы под управлением банков выросли на 10% и составили 37 млрд. USD.
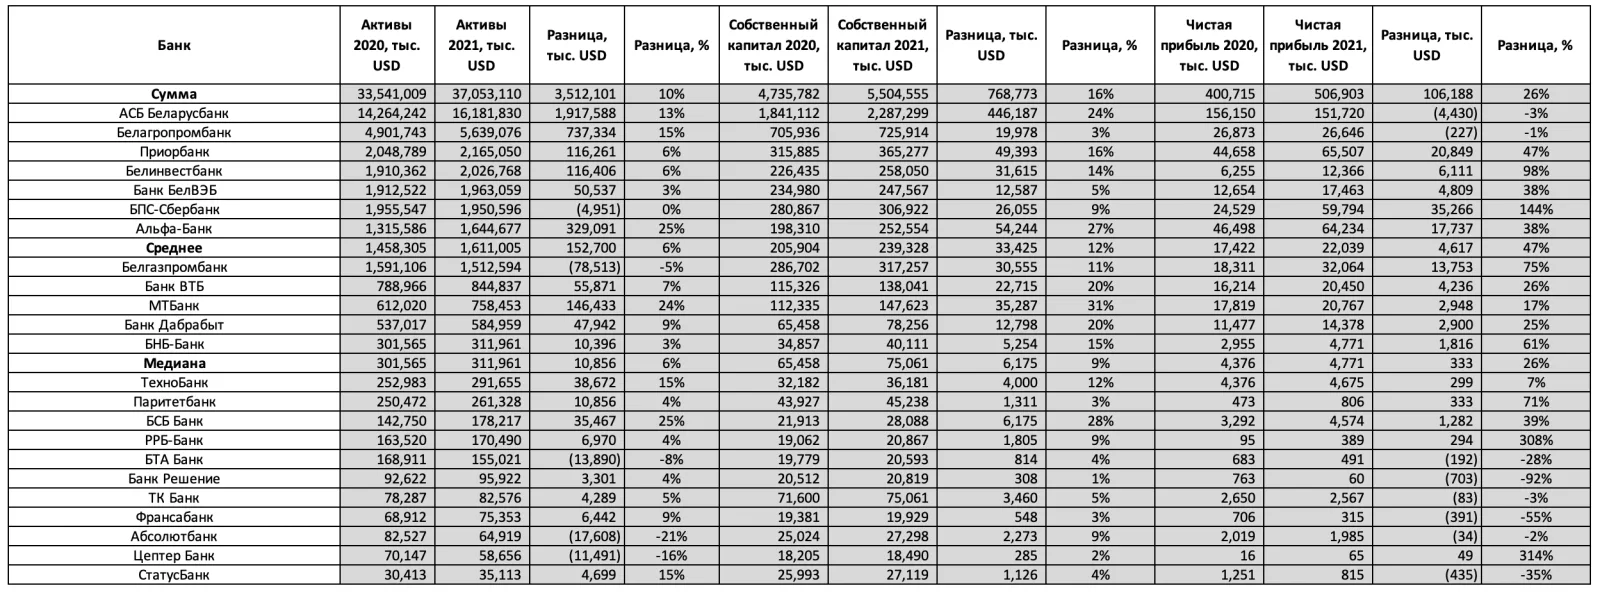
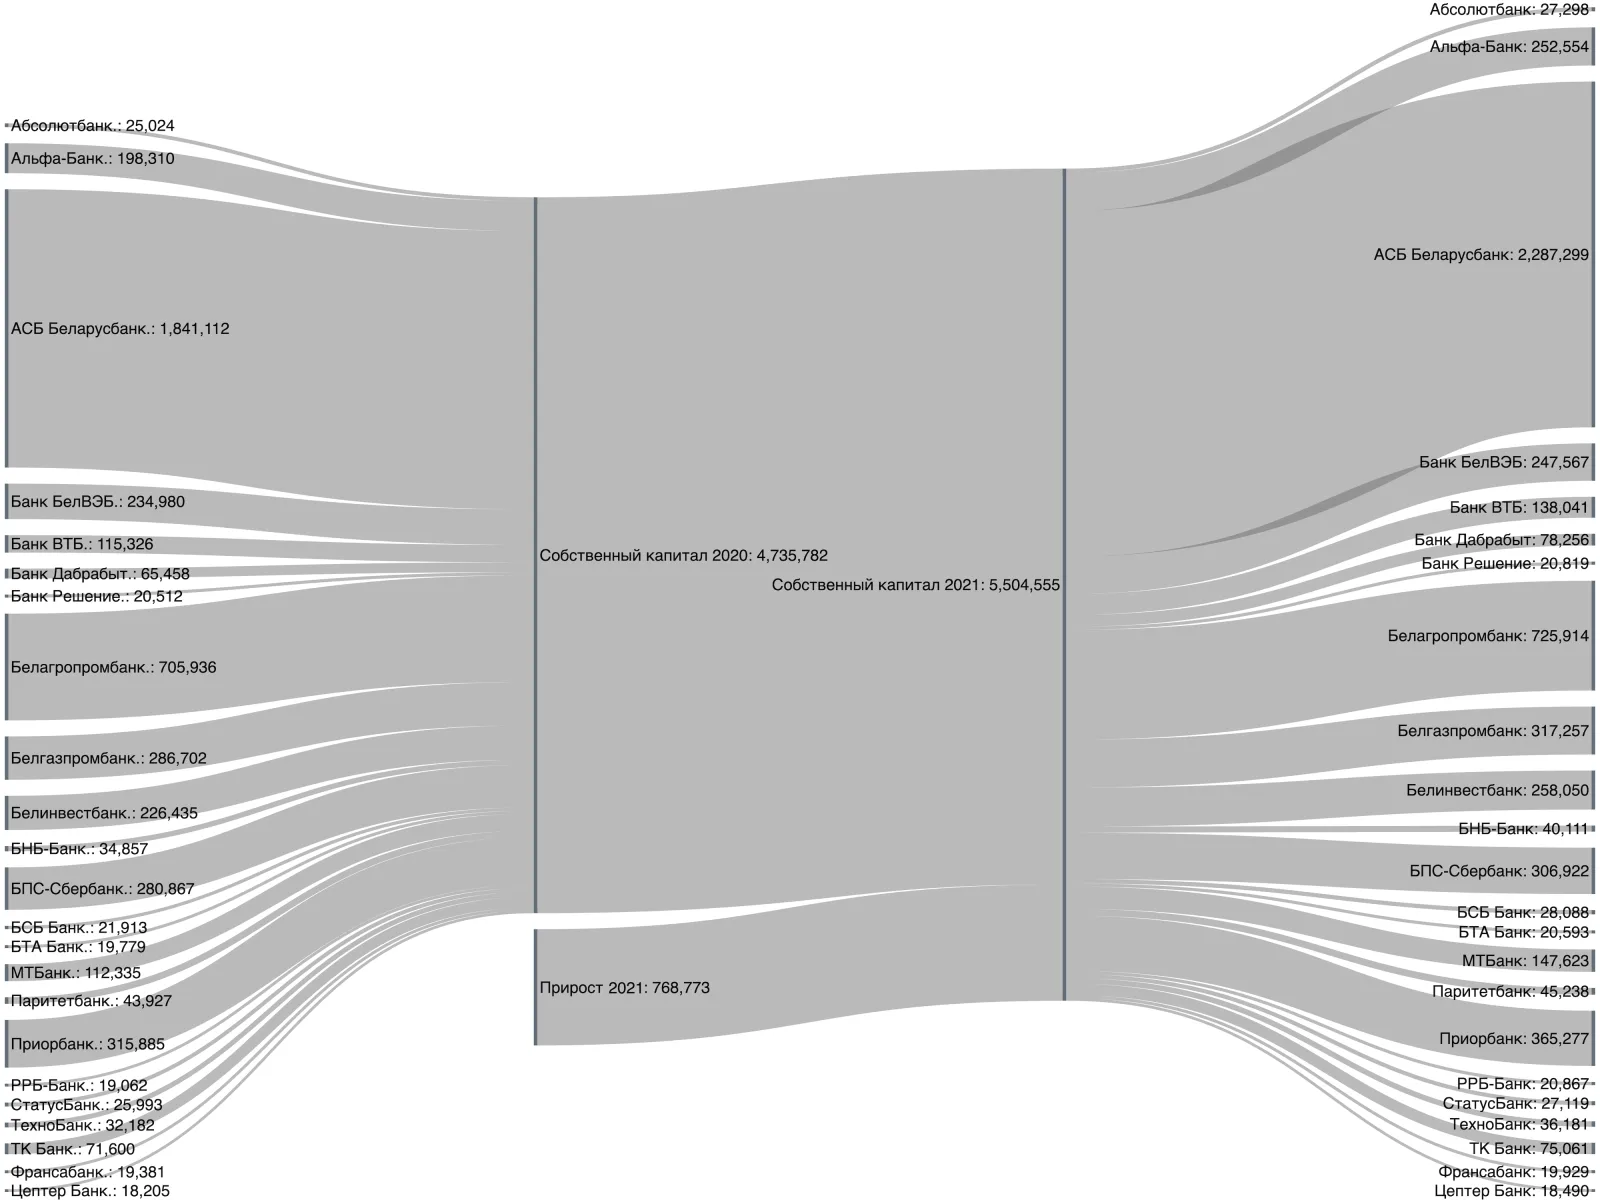
Суммарный собственный капитал банков Беларуси вырос на 769 млн. USD и составил 5.5 млрд. USD. Наибольший номинальный прирост был у АСБ Беларусбанка, он составил 446 млн. USD.
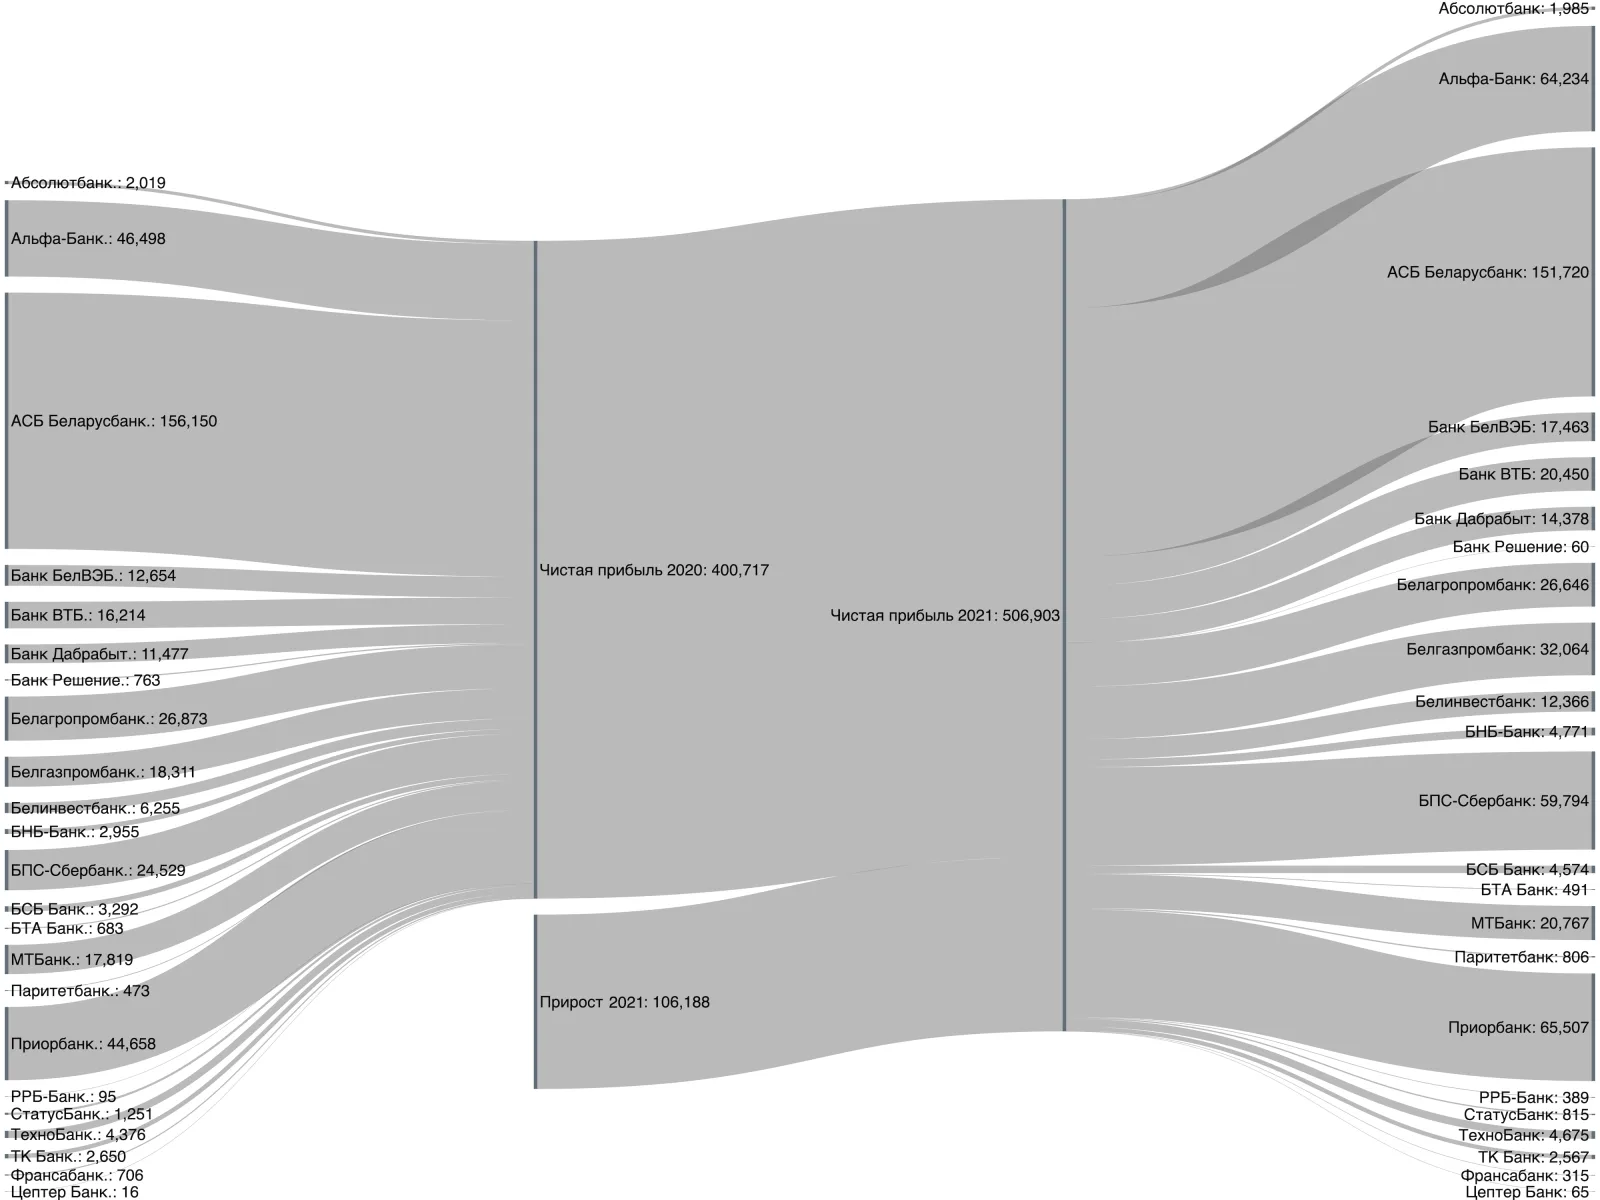
Чистая прибыль выросла на 26% с 401 млн. USD в 2020 году до 507 млн. USD. Ни один из 23 банков не имел чистых убытков по итогам года.
Оценка стоимости банков
В прошлом мы уже довольно успешно оценивали стоимость банков в Беларуси (как например тут). Ситуация кардинально изменилась и конечно вместе с ней изменились и мультипликаторы. Если раньше наш диапазон оценок был от 0.4 до 0.8 P/BV, что основывалось на оценке публичных банков восточной Европы и исторических предложений/сделок на белорусском рынке (более подробно про предпосылки нашей модели оценки стоимости банков можно прочесть тут).
С начала февраля Российские банки: Сбербанк, ВТБ, Уралсиб, Банк СПБ и другие теряли 40 и более процентов стоимости на бирже. Достоверного фондового рынка в Беларуси не существует, а на Российском практически сразу были введены существенные ограничения и он перестал быть по настоящему свободным. Поэтому смею предположить, что и коэффициенты оценки белорусских банков упали примерно в 2 раза. Поэтому будем использовать следующие мультипликаторы:
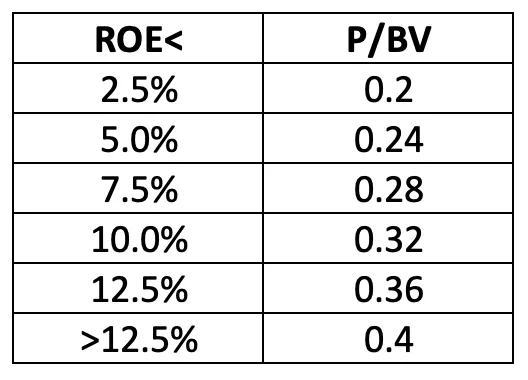
Короткое пояснение: например если ROE банка ниже 5.0%, то мы оцениваем банк в 0.24 капитала по новой модели.
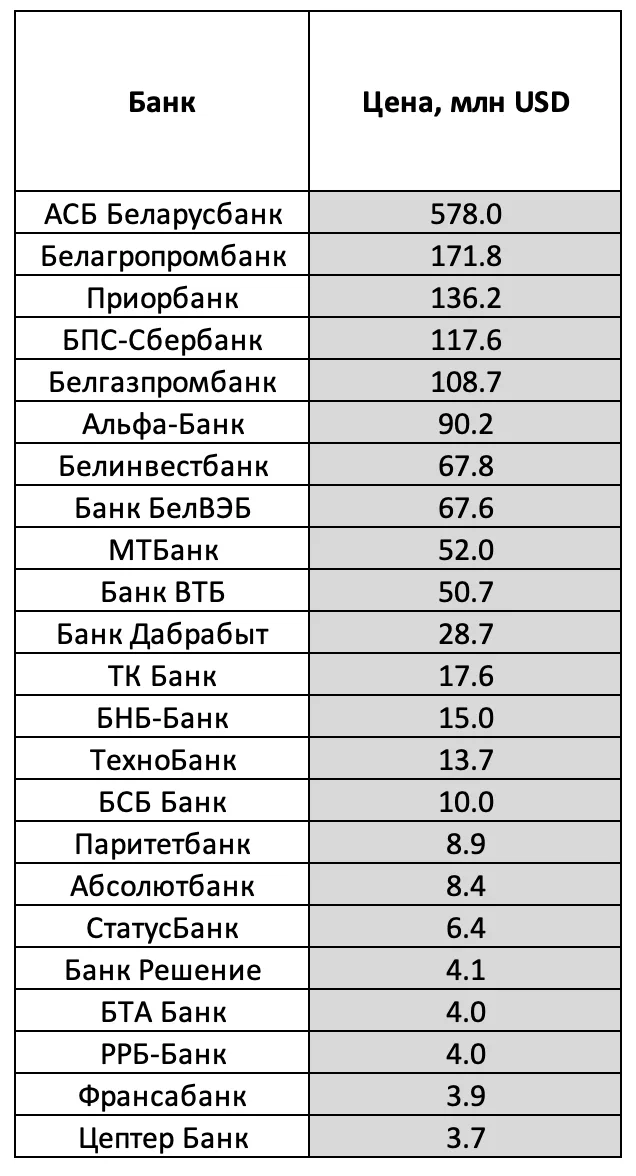
Тогда мы получаем следующие результаты стоимости банков:
Итоги
2021 год оказался успешным для банковского сектора, суммарный рост прибыли всех банков составил 26% в номинальном долларовом выражении. Самыми эффективными как обычно оказались крупные частные банки. События в Украине значительно повлияют на банковский сектор, будет крайне любопытно посмотреть как они скажутся на финансовых результатах в 2022 году.
Материал впервые опубликован в канале «Эмитенты Беларуси». Не является инвестиционной рекомендацией.